Resposta rápida: venda consignada é o modelo em que o fornecedor (consignante) entrega mercadorias a um lojista (consignatário), que pode vendê-las e paga apenas o que vendeu, devolvendo o restante no prazo combinado. No Brasil, ela é regulada como contrato estimatório pelos arts. 534 a 537 do Código Civil. Para o fornecedor, o momento crítico é o acerto: a data em que o lojista presta contas do que saiu do estoque e paga o preço ajustado. Para cobrar o acerto sem atraso, o fornecedor precisa de quatro coisas: (1) um contrato que defina periodicidade, forma de apuração e prazo de pagamento do acerto; (2) uma regra clara para faltas e avarias, que pela lei são pagas pelo lojista (art. 535); (3) uma régua de cobrança que comece antes do acerto, não depois do vencimento; e (4) visão consolidada de quanto cada lojista e cada rede deve, incluindo o estoque que ainda está na prateleira.
Para o lojista, a venda consignada é um jeito de ter mix sem empatar caixa. Para o fornecedor, é o contrário: o capital fica parado na loja de outra empresa, e o dinheiro só entra depois de três eventos que ele não controla totalmente: a venda ao consumidor, o acerto e o pagamento.
É por isso que a maior parte do conteúdo sobre vendas por consignação fala das vantagens do modelo e para aí. O CFO do lado fornecedor precisa de outra coisa: saber quanto está exposto, em quais lojas, desde quando, e como transformar o acerto em caixa no prazo. Este guia responde a essas perguntas na ordem em que elas aparecem na rotina do financeiro.
Neste guia:
- O que é venda consignada
- Como funcionam as vendas por consignação: o ciclo completo
- Venda consignada, venda a prazo e comissão mercantil: qual a diferença
- O que diz a lei sobre a venda em consignação
- Contrato de consignação: as cláusulas que protegem o caixa
- Como calcular o acerto (com exemplo)
- Como cobrar o acerto do lojista: passo a passo
- Quando o lojista não faz o acerto ou não paga
- O DSO oculto da consignação: os indicadores que o CFO deve acompanhar
- Riscos da venda consignada para o fornecedor e como mitigar
- Como a Neofin ajuda a cobrar o acerto
- Perguntas frequentes
O que é venda consignada
Venda consignada (ou venda em consignação) é o contrato em que o consignante entrega bens móveis ao consignatário, que fica autorizado a vendê-los a terceiros e deve pagar ao consignante o preço ajustado, salvo se preferir devolver a mercadoria dentro do prazo combinado. Juridicamente, é o contrato estimatório, tipificado no art. 534 do Código Civil.
Os termos que aparecem em qualquer operação de consignação:
| Termo | O que significa |
|---|---|
| Consignante | Quem entrega a mercadoria: indústria, distribuidor, importador ou marca |
| Consignatário | Quem recebe e vende: lojista, rede varejista, revendedor, hospital (no caso de OPME) |
| Preço estimado (ou ajustado) | O valor que o consignatário deve pagar por item vendido. A margem do lojista é a diferença entre esse preço e o preço de venda ao consumidor |
| Acerto (ou prestação de contas) | O momento em que se apura o que saiu do estoque consignado e se calcula o valor a pagar |
| Reposição | Nova remessa para recompor o estoque vendido |
| Devolução | Retorno dos itens não vendidos ao consignante |
Na prática, a venda consignada é comum em autopeças e acessórios, cosméticos, moda, joias e semijoias, livros, bebidas para eventos e materiais médicos implantáveis (OPME) deixados em consignação nos hospitais. Em todos esses casos, o fornecedor troca velocidade de entrada no ponto de venda por prazo e risco de recebimento.
Como funcionam as vendas por consignação: o ciclo completo
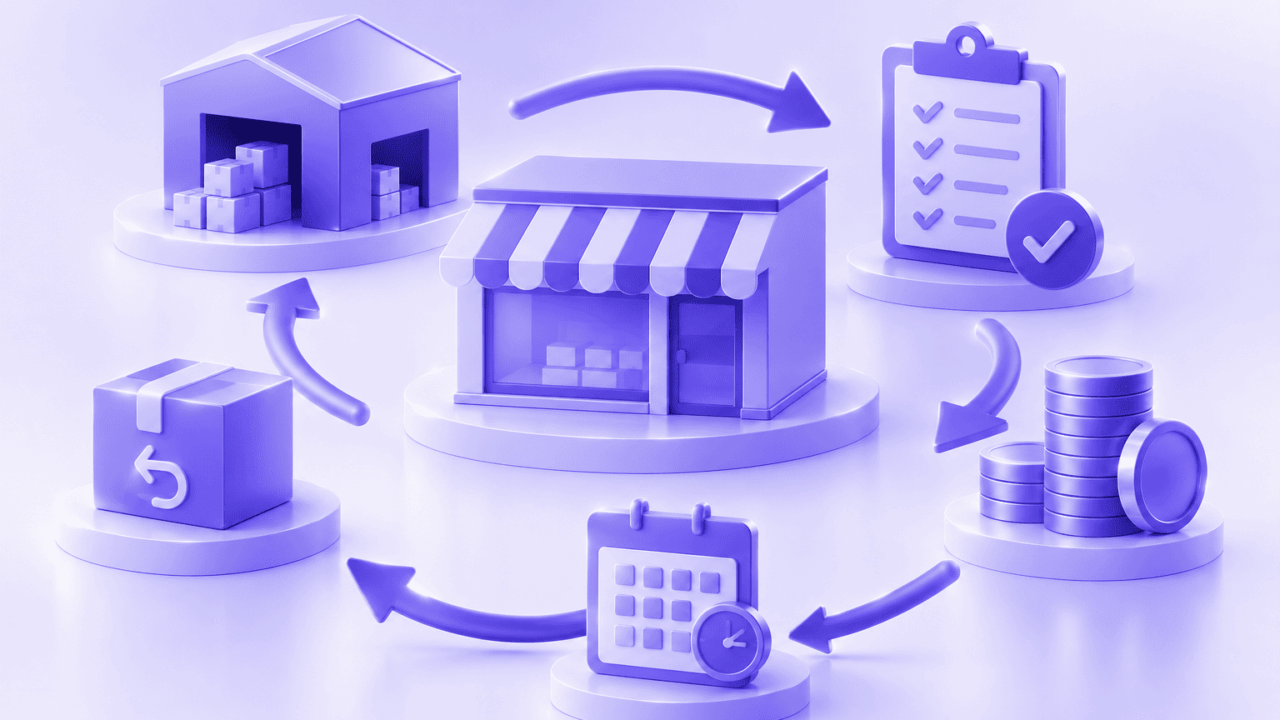
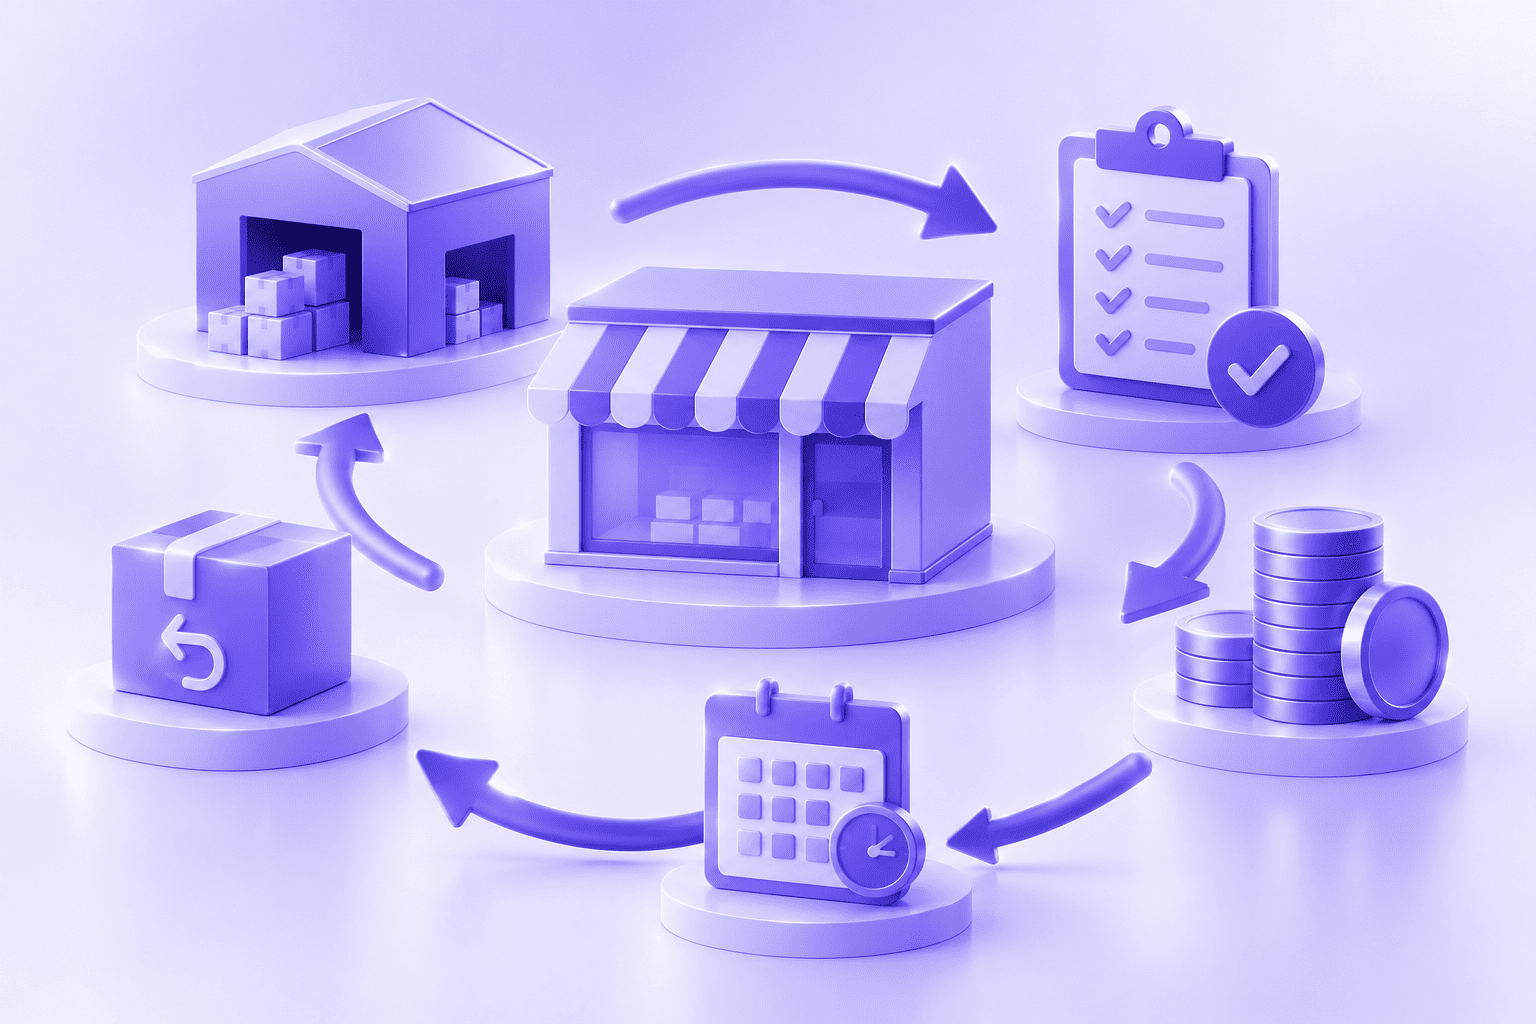
Toda operação de venda em consignação segue o mesmo ciclo, que se repete a cada período de acerto:
- Remessa: o fornecedor envia a mercadoria com nota fiscal de remessa em consignação e uma lista de itens, quantidades e preços estimados. A mercadoria continua sendo do fornecedor.
- Exposição e venda: o lojista vende ao consumidor final, ao preço que definir (respeitado o preço mínimo, se o contrato tiver um).
- Apuração: na data combinada, as partes conferem o estoque. O que não está mais na loja e não foi devolvido é considerado vendido.
- Acerto: calcula-se o valor devido (itens saídos × preço estimado). O fornecedor fatura a venda efetiva e emite o título de cobrança.
- Pagamento: o lojista paga no prazo acordado após o acerto.
- Devolução e reposição: itens parados ou fora de linha voltam ao fornecedor; o estoque vendido é reposto.
O ponto que quase ninguém destaca: entre a remessa e o pagamento existem três prazos somados, o tempo de prateleira, o intervalo até o acerto e o prazo de pagamento. É essa soma que define quanto do seu capital de giro está, na prática, financiando o estoque do lojista.
Sobre a parte fiscal: a consignação mercantil tem notas e códigos fiscais próprios na remessa, na venda e na devolução. Esse tratamento está explicado no verbete CFOP: o que é e deve ser validado com a sua contabilidade. Este guia trata da parte contratual e da cobrança.
Venda consignada, venda a prazo e comissão mercantil: qual a diferença
A diferença está em quando a propriedade muda de mãos e quem carrega o risco de a mercadoria não vender.
| Venda consignada (contrato estimatório) | Venda a prazo | Comissão mercantil | |
|---|---|---|---|
| Base legal | Arts. 534 a 537 do Código Civil | Compra e venda (arts. 481 e seguintes) | Arts. 693 a 709 do Código Civil |
| Propriedade da mercadoria | Fica com o fornecedor até a venda ou o acerto | Passa ao comprador na entrega | Fica com o comitente |
| Risco de encalhe | Do fornecedor (o lojista pode devolver) | Do comprador | Do comitente |
| Risco de perda ou avaria na loja | Do lojista (art. 535) | Do comprador | Depende do contrato |
| Quando nasce a dívida | No acerto, sobre o que saiu do estoque | Na emissão da fatura | Sobre as vendas feitas pelo comissário |
| Como o intermediário ganha | Diferença entre preço de venda e preço estimado | Margem sobre o custo de compra | Comissão |
| Título de cobrança | Emitido após o acerto | Emitido na venda (duplicata, boleto) | Prestação de contas do comissário |
Para o financeiro, a consequência é direta: na venda a prazo, o recebível existe desde a emissão da nota. Na venda consignada, ele só existe depois do acerto. Se o acerto atrasa, o recebível nem aparece no seu contas a receber, e o atraso fica invisível nos relatórios tradicionais.
O que diz a lei sobre a venda em consignação
O Código Civil dedica quatro artigos ao contrato estimatório. Cada um tem um efeito prático na cobrança:
| Artigo | O que diz, em resumo | O que significa para quem cobra |
|---|---|---|
| Art. 534 | O consignante entrega bens móveis; o consignatário pode vendê-los e paga o preço ajustado, salvo se preferir restituir a coisa no prazo | A obrigação do lojista é pagar ou devolver dentro do prazo. Vencido o prazo sem devolução, o preço é devido |
| Art. 535 | O consignatário não se exonera de pagar o preço se a restituição da coisa, em sua integridade, se tornar impossível, ainda que por fato a ele não imputável | Furto, perda, quebra ou avaria na loja são pagos pelo lojista, mesmo sem culpa. Faltas no inventário entram no acerto |
| Art. 536 | A coisa consignada não pode ser penhorada ou sequestrada pelos credores do consignatário enquanto não pago integralmente o preço | Se o lojista tiver dívidas com terceiros, a mercadoria consignada não paga os credores dele. Mas você precisa provar quais itens são seus |
| Art. 537 | O consignante não pode dispor da coisa antes de lhe ser restituída ou de lhe ser comunicada a restituição | Durante o prazo, o fornecedor não pode vender o mesmo item a outro cliente. Por isso o contrato precisa prever como e quando recolher a mercadoria |
Duas leituras importantes para o CFO:
- O art. 535 desmonta um mito comum. Muitos conteúdos sobre venda consignada dizem que o prejuízo por produto danificado é sempre do fornecedor. Isso vale para o encalhe (o lojista pode devolver o que não vendeu), não para a perda ou avaria enquanto a mercadoria está com o lojista. Se o contrato for omisso, vale a regra da lei: o lojista paga.
- O art. 536 só protege quem tem controle de estoque. Em uma recuperação judicial ou execução contra o lojista, a proteção depende de você demonstrar, item por item, o que está consignado e não foi pago. Notas de remessa, inventários assinados e relatórios de acerto são a sua prova. Se o lojista entrar em recuperação judicial, veja também o que fazer quando o cliente entra em recuperação judicial.
Contrato de consignação: as cláusulas que protegem o caixa
Os modelos de contrato de consignação disponíveis na internet costumam cobrir partes, objeto, prazo e foro. Para o fornecedor que quer receber, o que importa são as cláusulas que transformam o acerto em uma obrigação líquida, com data e consequência. Use a lista abaixo como roteiro para revisar o seu contrato com o jurídico.
Cláusulas operacionais
- Objeto e lista de itens: anexo com códigos, quantidades e preço estimado de cada item, atualizado a cada remessa.
- Preço estimado e política de preço: como e quando a tabela muda, e se há preço mínimo de venda ao consumidor.
- Reposição: quem pede, em que volume e com que frequência.
- Direito de inspeção: acesso do fornecedor ao estoque e aos registros de venda, com aviso prévio.
- Guarda e conservação: obrigação do lojista de armazenar corretamente e manter seguro, se for o caso.
Cláusulas de acerto e cobrança (as mais esquecidas)
- Periodicidade e data do acerto: semanal, quinzenal ou mensal, com dia fixo. “Quando o lojista puder” não é periodicidade.
- Método de apuração: inventário físico conjunto, relatório de venda (sell-out) do sistema do lojista ou ambos. Defina qual prevalece em caso de divergência.
- Prazo para contestar o acerto: por exemplo, 2 dias úteis após o envio do demonstrativo. Sem contestação, o valor é considerado aceito.
- Prazo e forma de pagamento após o acerto: boleto, Pix ou débito, com data de vencimento contada a partir do acerto.
- Faltas e avarias: confirmar a regra do art. 535 (itens faltantes ou danificados entram no acerto pelo preço estimado) e definir tolerâncias, se houver.
- Encargos de atraso: multa, juros e correção sobre o valor do acerto vencido.
- Bloqueio de reposição: reposição suspensa automaticamente enquanto houver acerto em atraso.
- Recolhimento da mercadoria: direito de retirar o estoque consignado em caso de atraso, com prazo de entrega pelo lojista.
- Termo de acerto assinado: cada acerto gera um demonstrativo assinado (de preferência eletronicamente) em que o lojista reconhece o valor. Esse documento fortalece a cobrança extrajudicial e encurta o caminho judicial, se for necessário.
Cláusulas de risco
- Limite de consignação por lojista: teto de valor em estoque consignado, revisto periodicamente com base no histórico de pagamento.
- Garantias: aval dos sócios, fiança ou outra garantia, proporcional ao limite.
- Vigência e rescisão: aviso prévio, devolução integral do estoque e acerto final em data definida.
- Foro: escolha válida, conforme as regras atuais do Código de Processo Civil.
Um contrato de consignação com essas cláusulas não serve só para o jurídico. Ele é o insumo da régua de cobrança: datas de acerto, prazos de contestação e de pagamento viram gatilhos automáticos. Defina essas regras junto com a sua política de crédito e cobrança.
Como calcular o acerto (com exemplo)
O acerto de consignação parte de uma conta de estoque, não do relatório de vendas do lojista. A fórmula:
Itens a pagar = Estoque inicial + Remessas do período − Devoluções − Estoque final contado
Valor do acerto = Itens a pagar × Preço estimado
O relatório de vendas do lojista serve para conferência. A diferença entre o que saiu do estoque e o que o lojista declara como vendido são as faltas, que pelo art. 535 também entram no acerto, salvo acordo em contrário.
Exemplo hipotético, para fins ilustrativos.
Uma distribuidora de autopeças consigna um item a uma loja, com preço estimado de R$ 250 por unidade e acerto mensal.
| Movimento | Unidades |
|---|---|
| Estoque inicial do período | 400 |
| (+) Remessas no mês | 150 |
| (−) Devoluções ao fornecedor | 30 |
| (−) Estoque final contado no inventário | 380 |
| (=) Itens a pagar | 140 |
| Vendas declaradas pelo lojista | 128 |
| Faltas (furto, perda, avaria, erro) | 12 |
- Valor do acerto: 140 × R$ 250 = R$ 35.000, dos quais R$ 3.000 são faltas.
- Se a distribuidora aceitasse apenas o relatório de vendas, faturaria R$ 32.000 e perderia R$ 3.000 por mês só nesse item, nessa loja. Em uma rede de 12 lojas, a mesma taxa de falta representa R$ 36.000 por mês sem cobrança.
O ponto de atenção: faltas recorrentes não são um problema de cobrança, são um problema de controle. Quando a taxa de falta de uma loja sobe, ela deve gerar uma revisão do limite de consignação daquele lojista.
Como cobrar o acerto do lojista: passo a passo
A maioria dos fornecedores começa a cobrar depois que o boleto do acerto vence. Nesse momento, já passaram semanas desde que a mercadoria saiu da prateleira. A cobrança da venda consignada começa antes do acerto.
1. Antes do acerto: lembrar e preparar (D-5 a D-1)
Envie um lembrete da data do acerto, com o demonstrativo de estoque consignado atual e o pedido de envio do relatório de vendas ou de agendamento do inventário. Um lojista que sabe que o acerto está chegando organiza o caixa para ele. O tom aqui é de parceria: é um compromisso operacional, não uma cobrança.
2. No dia do acerto: apurar e formalizar (D0)
Faça a apuração (inventário ou conferência do sell-out), calcule faltas e envie o demonstrativo de acerto para aceite, com prazo de contestação. Assim que o prazo vence ou o lojista aceita, o valor deixa de ser estimativa e vira dívida líquida.
3. Logo após o aceite: faturar e enviar o título (D+1)
Fature a venda efetiva e envie o título de cobrança (boleto, Pix e, quando aplicável, duplicata) pelos canais que o lojista realmente usa. Cada dia entre o aceite e o faturamento é um dia a mais de caixa fora da empresa.
4. Antes e no vencimento do pagamento: régua preventiva
Lembretes alguns dias antes e no dia do vencimento, por e-mail, SMS e WhatsApp, com link de pagamento e 2ª via. A maior parte dos atrasos no acerto é de esquecimento ou desorganização, não de má-fé.
5. Depois do vencimento: régua de recuperação com escalonamento
Mensagens nos primeiros dias de atraso, com tom humanizado porém firme, seguidas de contato do responsável pela carteira daquele lojista. Se precisar de modelos, use o Gerador de Mensagem e E-mail de Cobrança ou os exemplos de mensagem de cobrança.
6. Atraso persistente: bloquear reposição e negociar
Se o contrato prevê, a reposição é suspensa até a regularização. Ofereça um caminho de negociação (parcelamento do acerto em atraso, por exemplo) e formalize o acordo. Esse é o momento mais delicado da consignação: o lojista continua vendendo o seu estoque enquanto deve o acerto anterior. Veja como lidar com isso em como cobrar clientes que continuam comprando mesmo devendo.
7. Sem acordo: formalizar e recolher
Notificação extrajudicial com prazo para pagamento ou devolução, recolhimento do estoque consignado e, se necessário, negativação ou protesto do título vencido. O detalhamento está na próxima seção.
Régua de referência para o ciclo do acerto
| Momento | Ação | Canal | Objetivo |
|---|---|---|---|
| D-5 do acerto | Lembrete da data + demonstrativo de estoque consignado | E-mail e WhatsApp | Preparar o lojista |
| D-1 do acerto | Pedido do relatório de vendas ou confirmação do inventário | Garantir a apuração no prazo | |
| D0 | Envio do demonstrativo de acerto para aceite | Transformar estimativa em dívida líquida | |
| D+1 | Faturamento e envio do título | E-mail, SMS e WhatsApp | Encurtar o tempo até o caixa |
| Vencimento −3 e vencimento | Lembretes com link de pagamento e 2ª via | SMS e WhatsApp | Evitar atraso por esquecimento |
| Vencimento +2 a +7 | Mensagens de recuperação + tarefa para o responsável | WhatsApp, e-mail e contato humano | Recuperar com relacionamento |
| Vencimento +10 | Bloqueio de reposição e proposta de acordo | E-mail e WhatsApp | Limitar a exposição |
| Vencimento +20 | Notificação extrajudicial | E-mail com PDF | Formalizar |
| Vencimento +30 | Negativação ou protesto do título | Serasa ou cartório (Cenprot) | Pressão formal |
Os prazos são uma referência. Ajuste ao seu contrato, ao ticket e ao perfil de cada lojista.
Quando o lojista não faz o acerto ou não paga
São dois problemas diferentes, e misturá-los atrasa a solução.
Cenário 1: o lojista não faz o acerto (não envia relatório, não agenda inventário). Sem apuração, não há valor líquido, e o fornecedor fica sem título para cobrar. O caminho:
- Notifique formalmente o lojista para realizar o acerto em prazo definido, citando a cláusula contratual. O Gerador de Notificação Extrajudicial da Neofin é um ponto de partida.
- Exerça o direito de inspeção e faça o inventário com base nas notas de remessa e devolução.
- Vencido o prazo do contrato sem devolução, o preço dos itens não devolvidos é devido (art. 534). Fature com base na sua apuração e no inventário documentado.
Cenário 2: o acerto foi feito, mas o lojista não paga. Aqui já existe dívida líquida, e a cobrança segue o fluxo de qualquer título vencido:
- Régua de recuperação e negociação, com o acordo formalizado. Um termo de confissão de dívida cria prova robusta e reorganiza o prazo de pagamento; use o Gerador de Confissão de Dívida e valide o texto com o jurídico.
- Suspensão de reposição e recolhimento do estoque consignado ainda não vendido, para parar de aumentar a exposição.
- Negativação ou protesto do título vencido.
- Se nada funcionar, ação judicial. O demonstrativo de acerto assinado, as notas fiscais e o histórico de cobrança encurtam esse caminho. Veja o guia de ação de cobrança.
O erro mais caro: continuar repondo estoque para um lojista com acerto atrasado “para não perder o ponto de venda”. Cada reposição aumenta a dívida potencial e reduz o seu poder de negociação.
O DSO oculto da consignação: os indicadores que o CFO deve acompanhar
O DSO (prazo médio de recebimento) tradicional é calculado a partir do faturamento. Na venda consignada, o faturamento só acontece no acerto. Resultado: o DSO parece curto, enquanto o capital está parado há semanas.
Exemplo hipotético. Um fornecedor consigna para uma rede com acerto mensal e pagamento em 10 dias após o acerto. O item fica, em média, 45 dias na prateleira antes de vender, e o acerto acontece, em média, 15 dias depois da venda.
- DSO calculado pelo faturamento: cerca de 10 dias, se o lojista pagar em dia.
- Prazo real entre a remessa e o caixa: 45 + 15 + 10 = 70 dias.
Se a rede tem 12 lojas com R$ 80 mil cada em estoque consignado, são R$ 960 mil de capital de giro financiando o estoque do cliente, que não aparecem no contas a receber. Simule o efeito na sua operação com a Calculadora de DSO.
Os indicadores que fazem a consignação aparecer no painel do CFO:
| Indicador | Como calcular | O que revela |
|---|---|---|
| Prazo de conversão do consignado | Dias médios em consignação + dias até o acerto + prazo de pagamento + dias de atraso | O ciclo real de caixa da operação |
| Estoque consignado por lojista e por rede | Valor a preço estimado do que está nas lojas | A exposição total, além do contas a receber |
| Pontualidade do acerto | % de acertos feitos na data contratada | Disciplina operacional do lojista |
| Taxa de faltas | Faltas ÷ itens saídos do estoque | Controle de estoque e risco de perda |
| Taxa de devolução | Itens devolvidos ÷ itens remetidos | Giro e adequação do mix |
| Aging do acerto | Valores de acerto vencidos por faixa de atraso | Onde a inadimplência está concentrada |
O aging do acerto segue a mesma lógica do aging de recebíveis. A diferença é que, na consignação, ele deve ser lido junto com o estoque consignado de cada lojista: uma loja com acerto em dia, mas estoque consignado crescendo sem giro, é um risco que o aging sozinho não mostra.
Riscos da venda consignada para o fornecedor e como mitigar
| Risco | Como aparece | Como mitigar |
|---|---|---|
| Atraso no acerto | Lojista adia inventário ou relatório | Data fixa em contrato, lembretes antes do acerto, bloqueio de reposição |
| Inadimplência após o acerto | Título vencido sem pagamento | Régua multicanal, negociação formalizada, negativação e protesto |
| Faltas e perdas | Estoque contado menor que o declarado | Inventário conjunto, cláusula do art. 535, revisão de limite |
| Concentração | Uma rede com fatia grande do estoque consignado | Limite por lojista e por grupo econômico |
| Crise financeira do lojista | Atrasos crescentes, pedidos de prorrogação | Análise de crédito antes de consignar, monitoramento de comportamento de pagamento |
| Mercadoria obsoleta ou vencida | Devolução de itens sem valor de revenda | Prazo máximo de consignação por item, recolhimento periódico |
| Falta de prova | Estoque sem documentação item a item | Notas de remessa, inventários e demonstrativos de acerto assinados |
Consignar é conceder crédito, ainda que a palavra “crédito” não apareça no contrato. Por isso, a decisão de quanto consignar a cada lojista deve passar pelos mesmos critérios de análise de crédito que você usa nas vendas a prazo.
Como a Neofin ajuda a cobrar o acerto da venda consignada
Visão consolidada da carteira de lojistas
- O CRM de Cobranças organiza a carteira por lojista e consolida redes com vários CNPJs por Grupo Econômico, com dashboards em tempo real de valores vencidos e a vencer. A equipe delega carteiras por responsável, com acesso restrito, e cada título carrega o histórico completo de cobrança, que é a prova de que você precisa se o caso escalar.
- A régua gera tarefas automáticas para o responsável quando um acerto atrasa, para que nenhum lojista fique sem acompanhamento.
Régua aplicada ao ciclo do acerto
- A Régua de Cobrança Automatizada dispara comunicações antes, no dia e depois do vencimento por e-mail (com rastreio), SMS e WhatsApp, com tom personalizado por perfil de cliente. Na consignação, isso significa lembrar o lojista do acerto, enviar o título logo após o faturamento e escalonar o atraso sem trabalho manual.
- Integrada ao ERP (como Omie, TOTVS Protheus e RM) e aos bancos via CNAB, a Neofin recebe os títulos do acerto assim que eles são faturados.
Atendimento e negociação 24 horas
- O Agente de IA de Cobrança responde dúvidas sobre valores e vencimentos, envia 2ª via e negocia acordos no WhatsApp, dentro das políticas definidas pela sua empresa, com transição para a equipe com todo o contexto.
Decidir quanto consignar a cada lojista
- O Neo Score, score de confiança de IA preditiva (0 a 1000), separa o risco de inadimplência do valor comercial de cada cliente, avaliando pontualidade e fidelidade. É o dado para definir e revisar o limite de consignação de cada loja antes que o estoque parado vire perda.
Formalizar quando necessário
- Negativação e Protestos Automáticos com integração à Serasa e ao Cenprot, e notificações extrajudiciais em PDF personalizável, para formalizar a cobrança sem romper a relação com o lojista.
Quer ver quanto do seu caixa está parado em acertos atrasados? Agende uma demonstração com um especialista Neofin e veja como o CRM de Cobranças e a régua transformam o acerto em recebimento no prazo.
Conclusão
A venda consignada é uma ferramenta poderosa de distribuição: coloca o seu produto em mais pontos de venda, mais rápido, sem exigir que o lojista empate caixa. Mas, para o fornecedor, ela só é boa enquanto o acerto acontece na data e o pagamento entra no prazo.
As empresas que consignam com segurança tratam o acerto como um evento de cobrança, não como uma conversa informal com o lojista: contrato com datas e regras claras, apuração documentada, faltas cobradas conforme a lei, régua que começa antes do acerto e visão de quanto está exposto em cada loja e em cada rede.
Quer transformar o acerto da consignação em um processo previsível de recebimento? Agende uma demonstração da Neofin.
Este conteúdo tem caráter informativo e não substitui a orientação jurídica, contábil e fiscal para o seu caso específico.
Perguntas Frequentes
É o modelo em que o fornecedor (consignante) entrega mercadorias a um lojista (consignatário), que pode vendê-las e paga ao fornecedor apenas o preço ajustado dos itens que saíram do estoque, devolvendo os não vendidos no prazo combinado. É regulada como contrato estimatório pelos arts. 534 a 537 do Código Civil.
Sim. Venda consignada, venda em consignação, vendas por consignação, consignação mercantil e contrato estimatório se referem ao mesmo modelo de negócio.
O lojista. Pelo art. 535 do Código Civil, o consignatário continua obrigado a pagar o preço se não puder devolver a mercadoria em perfeito estado, mesmo que a perda não tenha sido culpa dele. O fornecedor assume o risco de encalhe, não o de perda na loja.
Sim, depois do acerto. Feito o acerto e emitido o título, se o lojista não pagar no vencimento, a dívida pode ser negativada ou protestada como qualquer título vencido, desde que o processo de cobrança e a documentação estejam em ordem.
Depende do giro e do ticket. Produtos de giro rápido, como cosméticos e bebidas, costumam ter acerto semanal ou quinzenal. Produtos de giro lento e ticket alto, como autopeças e joias, costumam ter acerto mensal. Uma boa referência: o intervalo entre acertos não deve ser maior do que o prazo que você daria ao mesmo cliente numa venda a prazo, porque cada dia a mais é capital de giro parado.
A lei não fixa um prazo máximo: vale o prazo combinado no contrato (art. 534 do Código Civil). Na prática, vale definir um prazo máximo por item, por exemplo 90 ou 180 dias, e recolher o que não girou nesse período, para evitar que a mercadoria fique obsoleta, vença ou se desvalorize na loja.
Em regra, sim. A obrigação do lojista é pagar ao fornecedor o preço ajustado por item; a diferença entre esse valor e o preço de venda ao consumidor é a margem dele. Qualquer regra sobre o preço de revenda precisa estar no contrato e deve ser validada com o jurídico.
Só se o contrato permitir. Durante o prazo, o lojista tem o direito de vender a mercadoria, e o fornecedor não pode dispor dela antes de recebê-la de volta (art. 537 do Código Civil). Por isso o contrato deve prever rescisão com aviso prévio e o recolhimento do estoque em caso de atraso no acerto.
Não enquanto está na loja. Em regra, ela continua sendo estoque do fornecedor em poder de terceiros e só vira contas a receber depois do acerto e do faturamento. Por isso o estoque consignado de cada lojista precisa ser acompanhado à parte; o tratamento contábil deve ser confirmado com a contabilidade.
Trate o valor consignado como um limite de crédito. Considere o histórico de pagamento do lojista, a pontualidade nos acertos anteriores, a taxa de faltas no inventário e o giro da mercadoria naquela loja. Revise o limite periodicamente e reduza a reposição quando os acertos começarem a atrasar ou as faltas aumentarem.